Weerstandsklasse (inbraakwerendheid)
De klasse geeft aan hoe goed een kluis bestand is tegen een inbraakpoging.
Een kluis koop je om waardevolle spullen goed te beschermen. Maar voor je verzekering telt niet alleen dát je een kluis hebt. Een verzekeraar wil weten welke bescherming de kluis biedt, of die aantoonbaar is en of die past bij het risico.
Daar gaat het in de praktijk vaak mis. Je ziet een weerstandsklasse, een indicatie waardeberging en soms een dekkingsadvies, maar hoe hangt dat samen? En wat zegt dat over wat je veilig én verzekerbaar kunt opbergen? Op deze pagina lees je waar verzekeraars naar kijken en waar je als organisatie praktisch op moet letten.
Een verzekeraar beoordeelt niet alleen de kluis zelf, maar het totaalplaatje. Daarbij spelen meerdere factoren een rol.
De dekking begint meestal bij de weerstandsklasse. Op basis daarvan maakt een verzekeraar een inschatting van de waarde die je in de kluis kunt opbergen. Die inschatting zie je vaak terug als een indicatie waardeberging of een dekkingsadvies.
Voor verzekeraars is daarbij niet de aankoopprijs van de kluis doorslaggevend, maar vooral de bescherming die de kluis aantoonbaar biedt. Tegelijk is de weerstandsklasse niet het enige dat telt. Ook de inhoud en de praktische situatie spelen mee. De klasse is dus het vertrekpunt, maar niet de volledige beoordeling.
De term indicatie waardeberging kom je vaak tegen bij kluizen. Het is een richtlijn die laat zien welke waarde verzekeraars vaak koppelen aan een bepaalde weerstandsklasse. Dat helpt om in te schatten welke kluis past bij jouw situatie. Maar belangrijk om te weten: dit is altijd een indicatie, geen garantie.
De uiteindelijke dekking hangt af van:
je polisvoorwaarden;
het soort inhoud;
de plaatsing van de kluis;
en de totale beveiligingssituatie.
Onderstaande bedragen worden in Nederland vaak gebruikt als richtlijn voor de dekking van contant geld en kostbaarheden in een kluis.
Normeringen | Contant geld | Kostbaarheden |
|---|---|---|
EN 14450 S1 | € 2.500 | € 5.000 |
EN 14450 S2 | € 5.000 | € 9.000 |
EN 1143-1 Grade 0 | € 7.000 | € 14.000 |
EN 1143-1 Grade I | € 10.000 | € 20.000 |
EN 1143-1 Grade II | €25.000 | € 50.000 |
EN 1143-1 Grade III | €45.000 | € 90.000 |
EN 1143-1 Grade IV | € 75.000 | € 150.000 |
EN 1143-1 Grade V | € 125.000 | € 250.000 |
EN 1143-1 Grade VI | € 250.000 | € 500.000 |
Let op: dit zijn richtbedragen. De daadwerkelijke dekking kan per verzekeraar en situatie verschillen.
Bij het kiezen van een kluis is het verstandig om uit te gaan van de maximale waarde die je wilt opbergen, niet van het gemiddelde. Voor organisaties is dat extra belangrijk. De inhoud van een kluis kan namelijk schommelen, bijvoorbeeld door:
tijdelijke hogere kasgelden;
seizoensdrukte;
waardestijging van kostbaarheden;
toekomstig gebruik.
Door hiermee rekening te houden voorkom je dat je later onvoldoende dekking hebt.
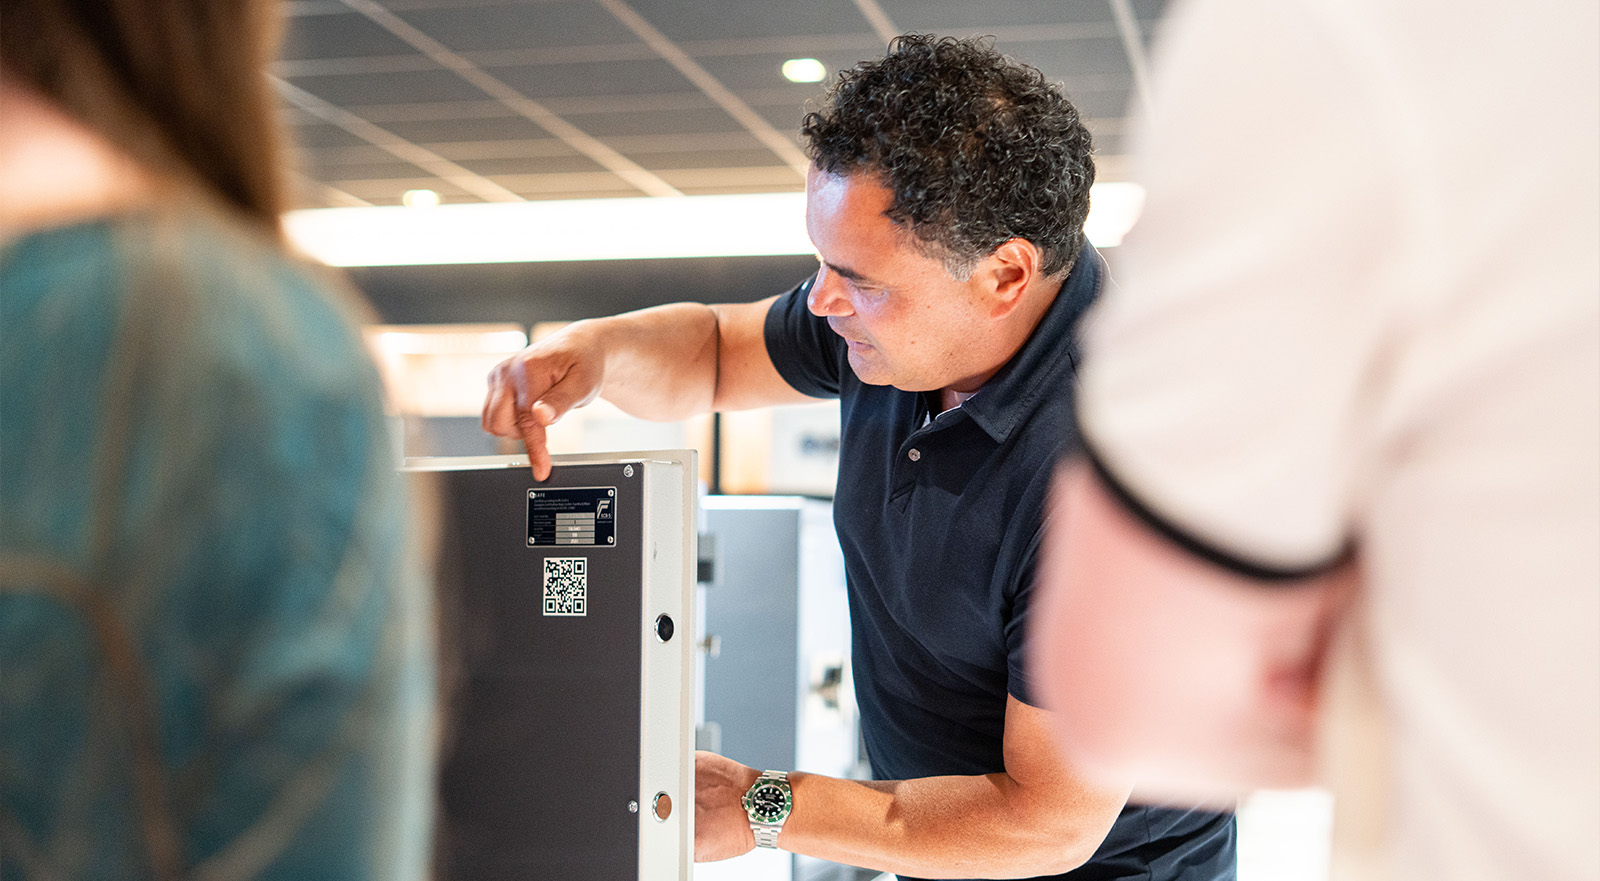
Om aan te tonen dat je kluis voldoet aan de eisen, is het belangrijk dat je de juiste gegevens bewaart.
Denk aan:
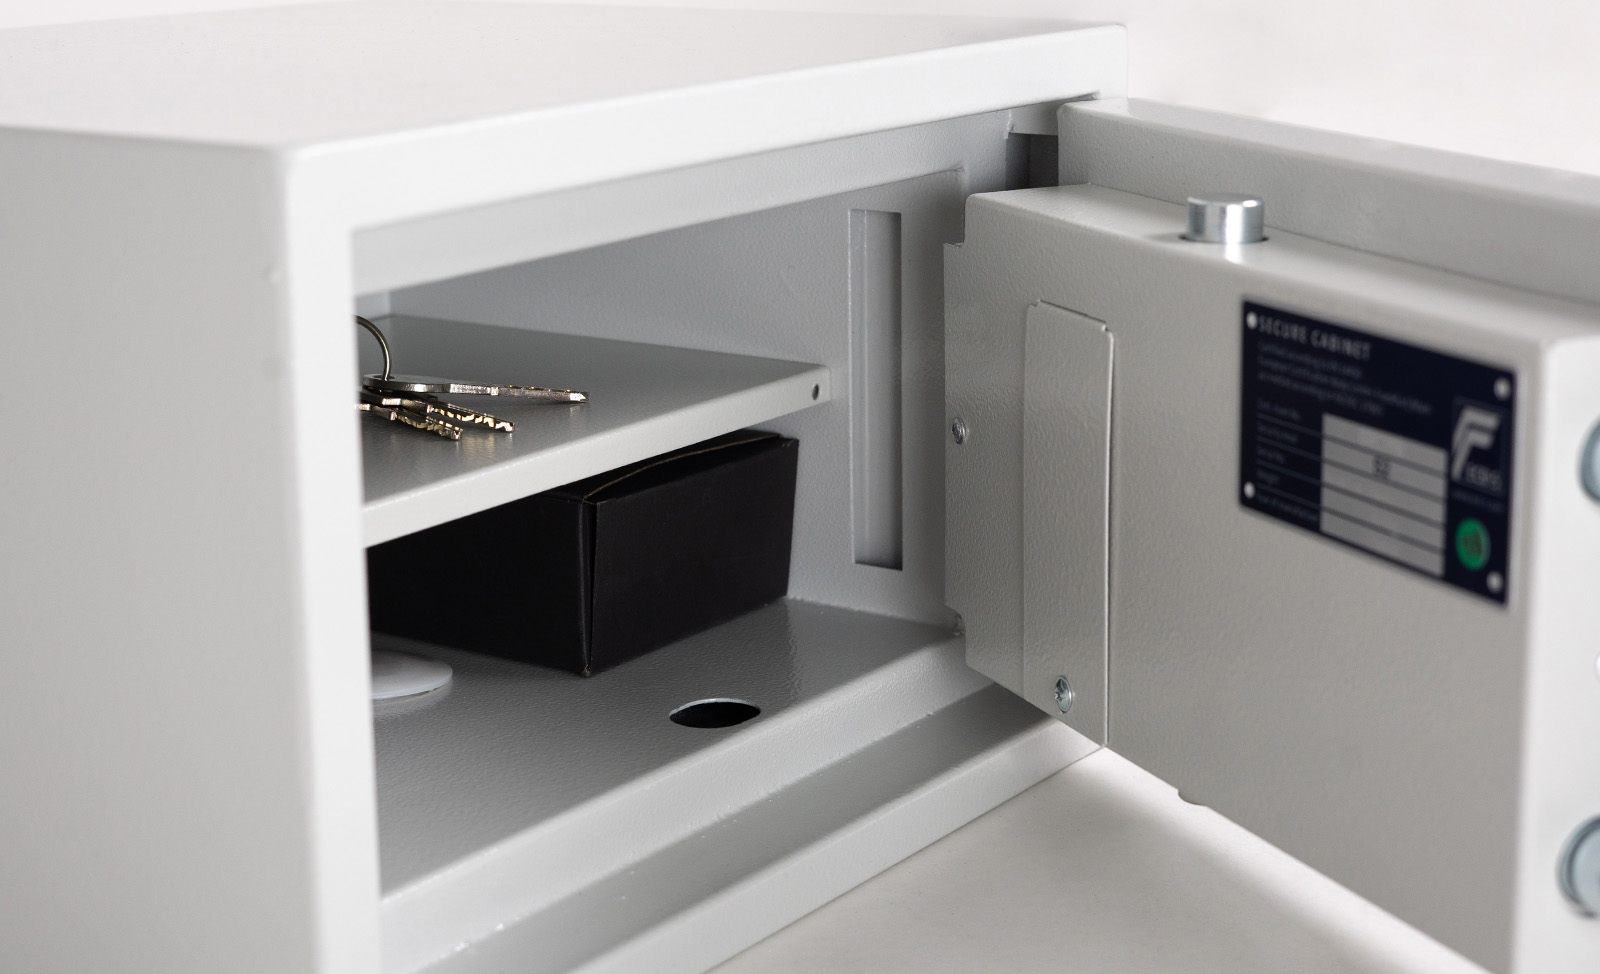
een foto van het typeplaatje;
het certificaat van de kluis;
aankoopgegevens;
informatie over plaatsing;
afspraken met je verzekeraar of adviseur.
Met deze gegevens kun je later aantonen welke kluis je hebt en welke classificatie daarbij hoort.
Twijfel je of jouw kluis voldoet aan de eisen van je verzekeraar? Of wil je weten welke kluis past bij de waarde die je wilt opbergen? We helpen je graag om de samenhang tussen weerstandsklasse, indicatie waardeberging en dekking helder te maken, zodat je een keuze maakt die ook in de praktijk klopt.