Widerstandsklasse (Einbruchschutz)
Die Klasse gibt an, wie gut ein Tresor einem Einbruchversuch standhält.
Wenn Sie einen Tresor kaufen, geht es nicht nur um den Stahl und das Schloss. Für die Versicherung reicht es jedoch nicht aus, einfach einen Tresor zu besitzen. Entscheidend ist auch die Versicherungseinstufung des Tresors, also welche Versicherungssumme des Tresors anerkannt wird und unter welchen Bedingungen.
Hier entstehen in der Praxis häufig Unklarheiten. Sie sehen eine Widerstandsklasse, eine Richtlinie zur Wertlagerung und manchmal eine Deckungsempfehlung, aber wie hängt das zusammen? Und was bedeutet das konkret für das, was Sie sicher und versicherbar aufbewahren können?
Auf dieser Seite erfahren Sie, worauf Versicherer achten und was für Ihr Unternehmen in der Praxis wichtig ist.
Ein Versicherer bewertet nicht nur den Tresor selbst, sondern die gesamte Situation. Dabei spielen mehrere Faktoren eine Rolle.
Nicht jeder Tresor wird von der Versicherung gleich bewertet. Die Grundlage für die Deckung ist in der Regel die Widerstandsklasse. Auf dieser Basis schätzt der Versicherer den Wert ein, der im Tresor aufbewahrt werden kann.
Die Versicherungseinstufung beschreibt vereinfacht: Wie viel Risiko sieht der Versicherer, und bis zu welcher Summe sind Ihre Werte im Tresor versicherbar? Diese Einschätzung wird häufig als Richtwert zur Wertlagerung oder als Versicherungsdeckung bzw. Versicherungssumme angegeben.
Für Versicherer ist dabei nicht der Kaufpreis des Tresors entscheidend, sondern der nachweisbare Schutz, den der Tresor bietet. Gleichzeitig ist die Widerstandsklasse nicht der einzige Faktor. Auch der Inhalt und die praktische Situation spielen eine Rolle. Die Klasse ist somit der Ausgangspunkt, aber nicht die vollständige Bewertung.
Die Versicherungseinstufung eines Tresors hängt von mehreren Faktoren ab. Im Wesentlichen sind der Widerstandsgrad sowie die Nutzung:
Der Widerstandsgrad – die technische Basis der Versicherungssumme
Nutzung: privat oder gewerblich?
Weitere Faktoren, die Einfluss haben können
Zusätzlich können weitere Rahmenbedingungen berücksichtigt werden:
Aufstellort: Ein frei zugänglicher Raum im Erdgeschoss erhöht das Risiko.
Gewicht und Verankerung: Tresore unter 1.000 kg müssen in der Regel fachgerecht verankert werden.
Art der gelagerten Werte: Bargeld ist meist niedriger begrenzt als Schmuck oder Dokumente.
Alarm- oder Einbruchmeldesystem: Ein zertifiziertes System kann die versicherbare Summe erhöhen oder Voraussetzung sein.
Trotz dieser Zusatzfaktoren bleibt entscheidend:
Widerstandsgrad und Nutzungsart bilden die Basis jeder Versicherungseinstufung.
Die folgende Tabelle zeigt Ihnen die möglichen Versicherungsgrößen von Sicherheitsstufe S1 bis Widerstandsgrad 6:
Normeringen | Privat | Gewerblich | ||
|---|---|---|---|---|
Sicherheitsstufe S1 nach EN 14450 | bis 5.000 Euro | bis 2.500 Euro | ||
Sicherheitsstufe S2 nach EN 14450 | bis 40.000 Euro | bis 10.000 Euro | ||
Widerstandsgrad N(0) nach EN 1143-1 | bis 40.000 Euro | 10.000 Euro | ||
Widerstandsgrad I nach EN 1143-1 | bis 65.000 Euro | 20.000 Euro | ||
Widerstandsgrad II nach EN 1143-1 | bis 100.000 Euro | 50.000 Euro | ||
Widerstandsgrad III nach EN 1143-1 | bis 200.000 Euro | 100.000 Euro | ||
Widerstandsgrad IV nach EN 1143-1 | bis 400.000 Euro | 150.000 Euro | ||
Widerstandsgrad V nach EN 1143-1 | nach Absprache mit Sachversicherer | 250.000 Euro | ||
Widerstandsgrad VI nach EN 1143-1 | nach Absprache mit Sachversicherer | 375.000 Euro |
Hinweis: Durch den Anschluss an eine Einbruchmeldeanlage (EMA) können sich die Werte verdoppeln. Die genannten Werte sind Richtwerte und können je nach Versicherer unterschiedlich ausfallen.
Orientieren Sie sich am maximal gelagerten Wert, nicht am Durchschnitt.
Denken Sie an:
mögliche Wertsteigerungen (z. B. Gold),
saisonal höhere Bargeldbestände,
zukünftige Nutzung.
Unsere Empfehlung: Wählen Sie einen Tresor, dessen empfohlene Versicherungssumme über Ihrem aktuellen Bedarf liegt. So vermeiden Sie eine Unterversicherung und sichern sich langfristig ab.
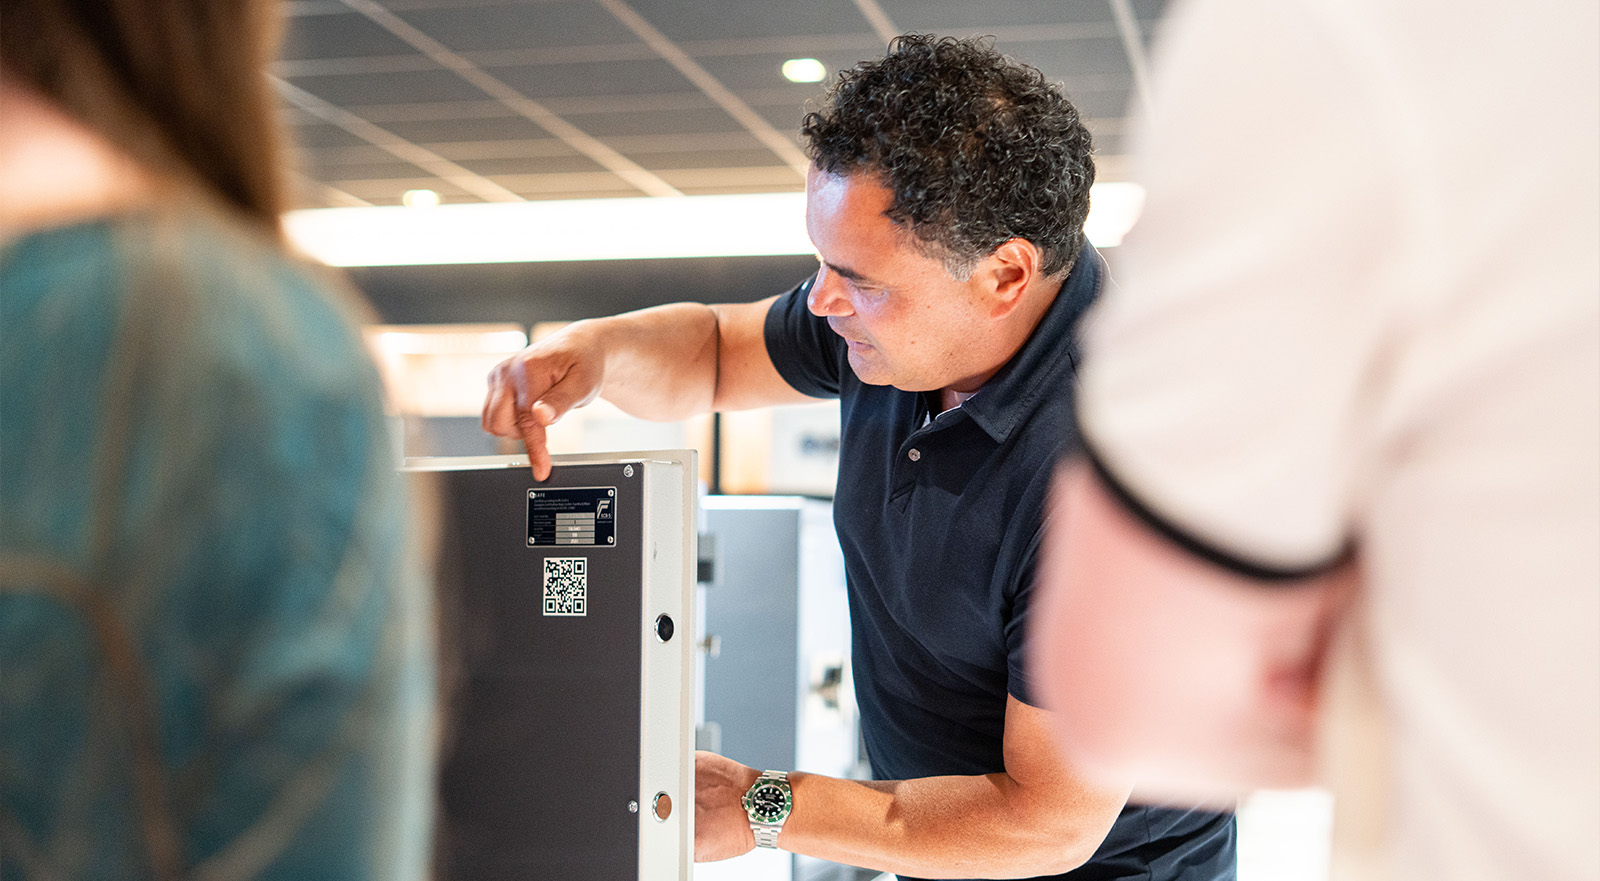
Um nachzuweisen, dass Ihr Tresor die Anforderungen erfüllt, ist es wichtig, die richtigen Unterlagen aufzubewahren.
Dazu gehören:
ein Foto des Typenschilds;
das Zertifikat des Tresors;
die Kaufunterlagen;
Informationen zur Aufstellung;
Vereinbarungen mit Ihrem Versicherer oder Berater.
Mit diesen Unterlagen können Sie später nachweisen, welchen Tresor Sie besitzen und welcher Sicherheitsklassifizierung er entspricht.
Sind Sie unsicher, ob Ihr Tresor die Anforderungen Ihres Versicherers erfüllt? Oder möchten Sie wissen, welcher Tresor zu dem Wert passt, den Sie aufbewahren möchten? Wir helfen Ihnen gerne dabei, den Zusammenhang zwischen Widerstandsgrad, empfohlenem Versicherungswert und Versicherungsschutz verständlich zu machen. So treffen Sie eine Entscheidung, die auch in der Praxis passt.